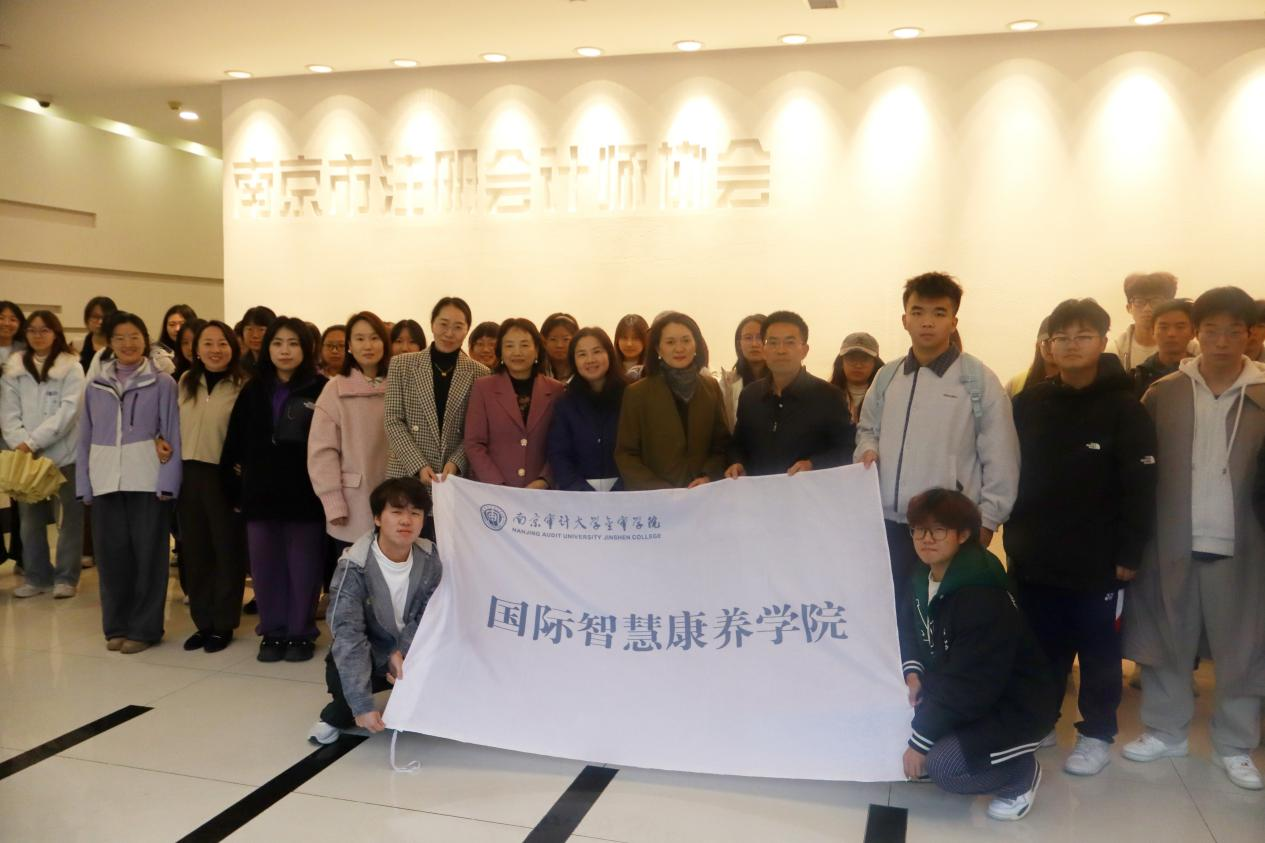
为帮助学生了解行业发展前沿,把课堂学习与执业实践对接起来,11月13日下午,国际智慧康养学院副院长周莎带队,会同审计学院副院长和秀星、审计学系主任郑唯及两院部分教师,带领学院2026级审计学专业学生前往南京市注册会计师协会一楼报告厅,参加第三期“紫峰CPA”讲堂,专题学习《企业可持续披露准则第1号——气候(试行)》。本期讲堂由江苏省注册会计师协会、江苏省会计学会和南京市注册会计师协会联合举办。
《气候准则(试行)》由财政部等九部门于2025年12月以财会〔2025〕34号印发,是我国统一可持续披露准则体系中继基本准则之后的首个具体议题准则。主讲人钱红是天衡会计师事务所咨询公司总经理,财政部第四届内部控制咨询专家,江苏省会计领军人才、江苏省产业教授,长期从事内部控制和可持续信息咨询业务。讲座从政策背景讲起:2020年9月我国提出“双碳”目标;2024年4月,沪深北三家交易所同步发布可持续发展报告指引,5月1日起施行;2025年12月,基本准则与气候准则相继印发;2026年1月,财政部发布《可持续信息鉴证业务准则第6101号——基本准则(试行)》。钱红指出,气候信息披露正从自愿走向强制、从定性走向定量、从披露走向鉴证,企业需要提前准备。
在准则讲解部分,钱红以“四支柱+影响”框架为主线,逐章解读6章47条,内容涉及治理,战略,风险和机遇管理,指标和目标,以及气候相关影响信息。讲到气候相关财务影响分析,他介绍了识别风险和机遇、识别影响路径、收集整理数据、明确会计处理、计量财务影响“五步法”,说明气候事项如何经由业务影响传导为财务影响。温室气体核算部分,他以一家制造企业全年外购电力1000兆瓦时为例:其中600兆瓦时为普通购电,400兆瓦时为风电并取得相应能源属性凭证;按位置法核算,范围二排放为600吨二氧化碳当量,按市场法核算为420吨。同样的用电量,因采用的排放因子不同,核算结果并不相同。讲堂提示,数据来源、排放因子和计算口径要保持一致、可以追溯,报告才经得起核查。
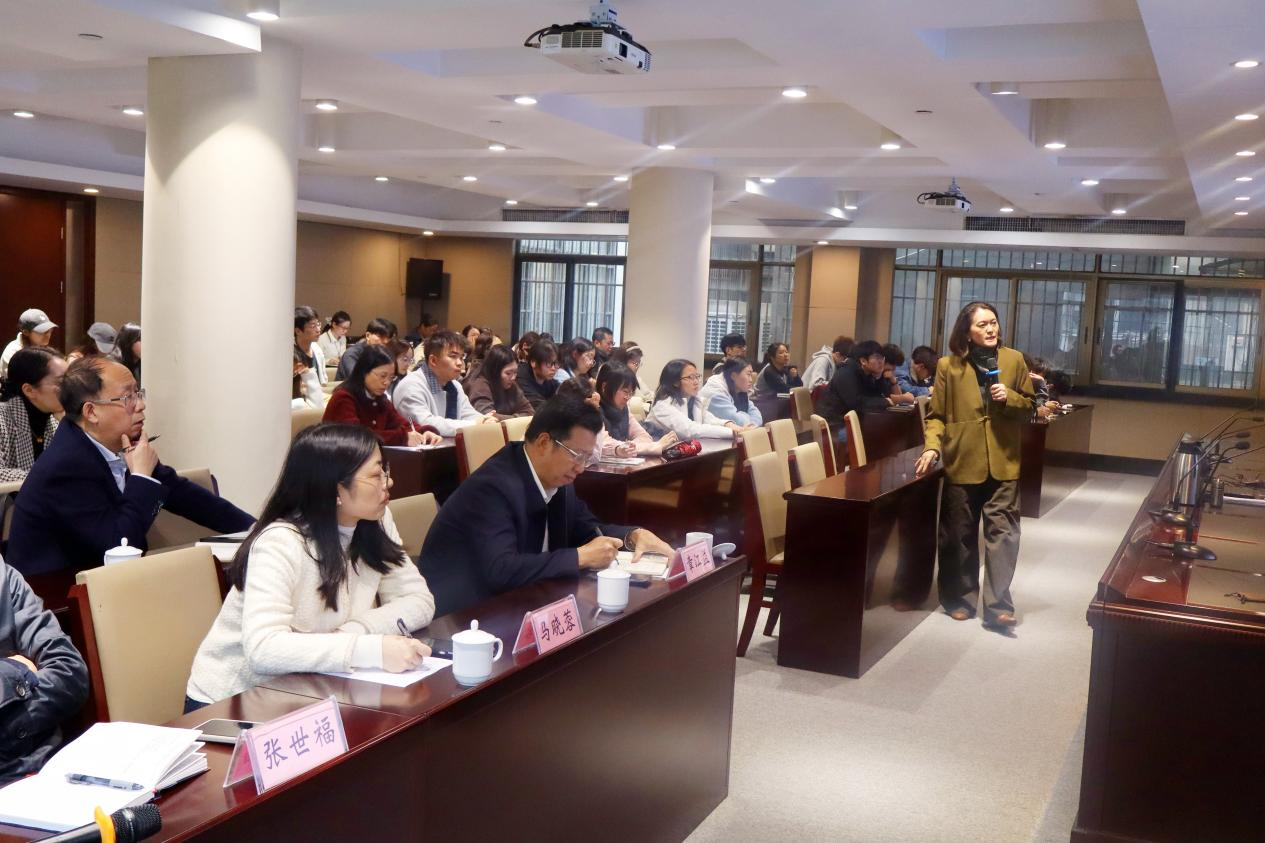
针对企业如何编制气候信息报告,讲堂给出九个步骤:搭建治理与工作机制,差距分析,重要性评估,风险机遇识别与财务影响分析,情景分析与韧性评估,温室气体核算,目标与转型计划,报告撰写与内控,审议发布与鉴证。围绕中介机构如何开展鉴证,钱红介绍了6101号准则的适用范围,比较了有限保证与合理保证在保证程度、鉴证程序和证据要求上的差别。讲座最后以“一个体系、一个框架、两个重点、一个原则、一个闭环”作了归纳,并提出“好报告=好故事+好数据+好证据”。
两个小时的讲座中,同学们把课堂上见过的“范围三”“情景分析”“有限保证”等概念,与企业的实际做法对上了号。大家表示,一份气候报告披露什么、披露到什么程度,数据从哪里来、由谁负责保证,都能在准则条文和实务案例中找到对应,对审计在可持续信息披露中承担的作用也有了更具体的认识。
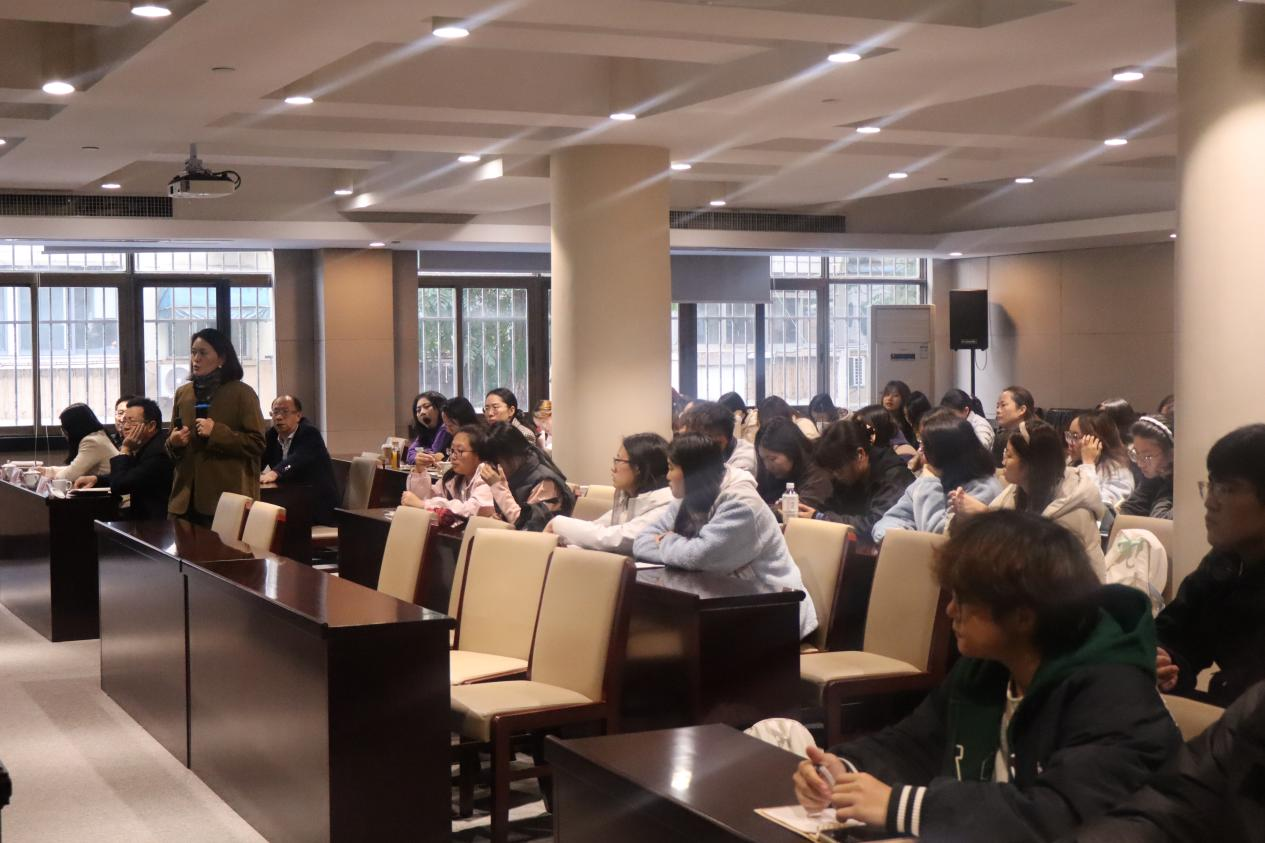
国际智慧康养学院以“康养运营—数字赋能—监督治理”为培养路径,以“懂运营、精业务、善治理”为育人目标。此次与审计学院联合组织学生参加讲堂,是希望审计学专业学生在打牢审计监督专业基础的同时,了解可持续信息披露的政策要求。
本次活动是学院依托行业资源协同育人的一次具体实践。下一步,学院将继续通过讲堂、访学、实务课程等方式,把行业前沿引入课堂,帮助学生在真实场景中明确学习方向。
图片:国际智慧康养学院
文字:国际智慧康养学院